
3줄 요약
1. 인텔 3분기 실적은 예상보다 좋았지만, 4분기 이익 전망이 시장 예상의 절반 수준에 그쳤다.
2. PC 시장 위축, 이스라엘 공장 폭발, 내년까지 이어질 현금흐름 적자가 겹쳤다.
3. SK하이닉스·삼성전자와 같이 빠진 뿌리는 "AI 투자 부담" 우려지만, 메모리 값 상승의 영향은 정반대다.
인텔은 왜 하루 만에 25% 가까이 빠졌나?
답부터 말하면, 지난 분기 성적이 아니라 다음 분기 전망이 크게 낮았기 때문이다.
인텔은 10월 29일(현지 시간) 장 마감 후 3분기 실적을 발표했고, 시간외 거래에서 15~16% 떨어졌다.
다음 날 미국 개장 전 거래에서는 낙폭이 25%를 넘어 68달러대까지 내려갔다. 전날 종가는 92.07달러였다.
국장 탈출은 지능순이라고 하지만, 트럼프가 추천한 인텔의 등락폭을 보면 코스닥 잡주 뺨칩니다.
실적은 정말 좋았나?
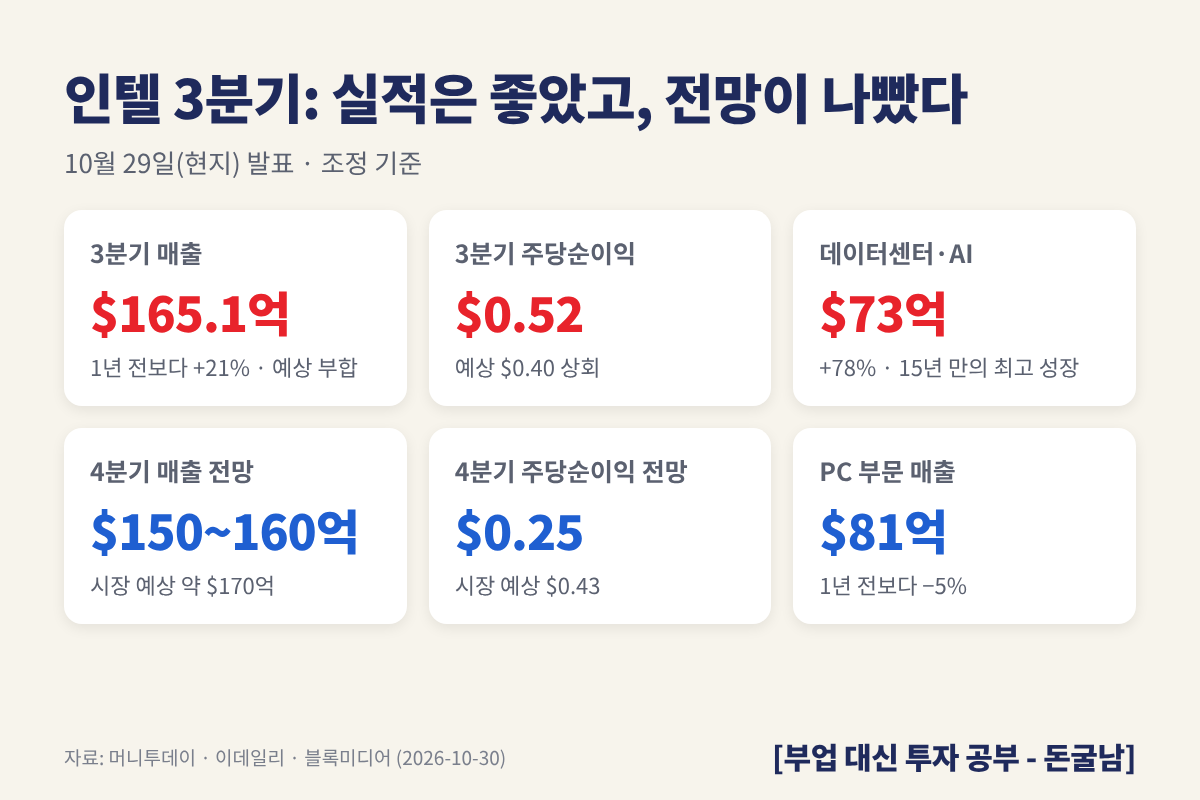
3분기만 보면 나쁘지 않았다.
매출은 165억 1,000만 달러로 1년 전보다 21% 늘었고, 조정 주당순이익은 0.52달러로 예상치 0.40달러를 30% 웃돌았다.
데이터센터·AI 부문 매출은 73억 달러로 78% 늘어, 15년 만에 가장 빠르게 성장했다.
여기서 헷갈리기 쉬운 게 하나 있다. 주가는 과거 성적보다 미래 예고에 반응한다.
인텔이 내놓은 4분기 매출 전망은 150억~160억 달러로 시장 예상(약 170억 달러)보다 낮았다.
조정 주당순이익 전망은 0.25달러로, 시장 예상 0.43달러의 60% 수준이다.
전망을 끌어내린 세 가지는 무엇인가?
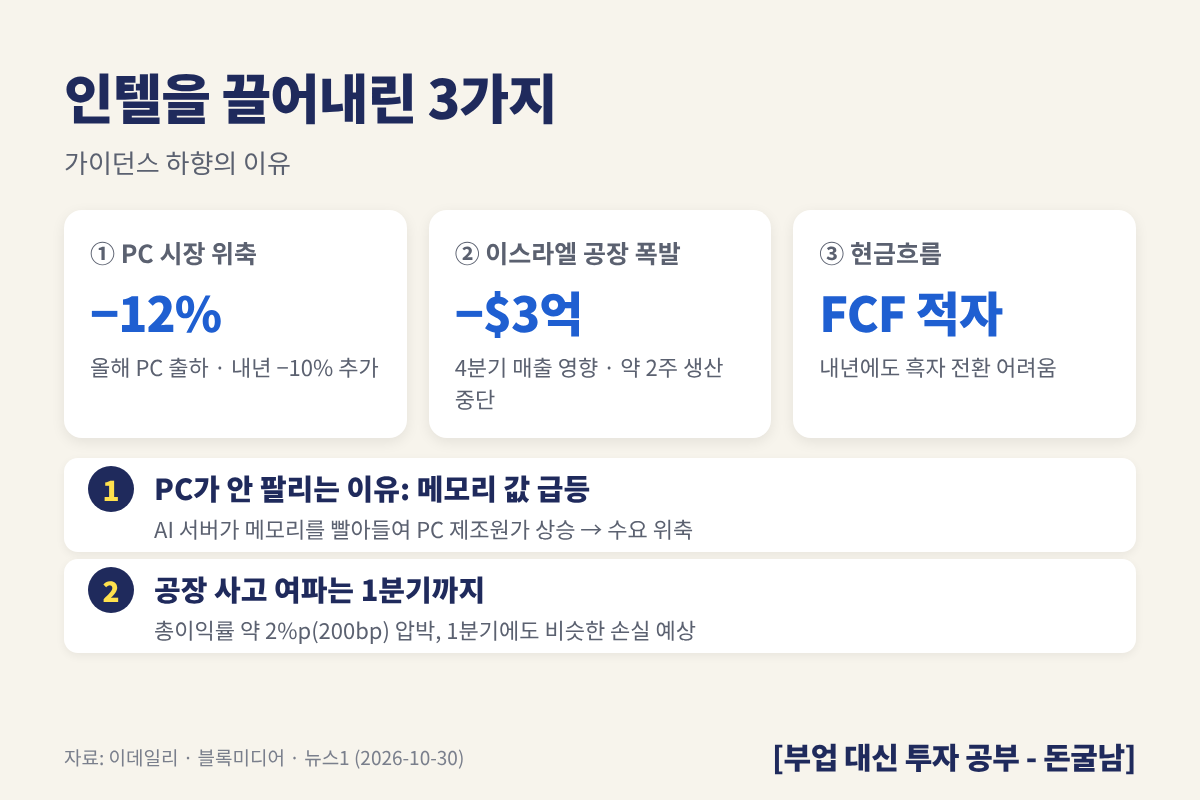
첫째는 PC 시장 위축이다.
인텔은 올해 PC 출하가 약 12% 줄고, 내년에도 10% 더 줄 것으로 내다봤다.
PC 부문 매출은 81억 달러로 1년 전보다 5% 줄었다. 최고재무책임자(CFO)는 침체가 최소한 내년 상반기까지 이어진다고 밝혔다.
PC가 안 팔리는 이유로 꼽힌 것이 메모리 값 급등이다. AI 서버가 메모리를 먼저 가져가면서 PC 제조원가가 올랐고, 소비자 수요가 줄었다.
둘째는 이스라엘 키르얏가트 공장 폭발 사고다.
생산이 약 2주 멈췄고, 4분기 매출이 약 3억 달러 줄 것으로 추정된다.
이 사고는 총이익률을 약 2%p 깎고, 내년 1분기에도 비슷한 손실을 낼 것으로 보인다.
셋째는 현금이다.
올해 설비투자는 약 200억 달러이고 내년에는 더 늘어나는데, 인텔은 내년에도 잉여현금흐름이 흑자로 돌아서기 어렵다고 밝혔다.
8월에 약 230억 달러 규모로 주식을 발행했는데도 현금 부담이 다시 부각된 셈이다.
하이닉스·삼성전자 하락과 같은 이유인가?
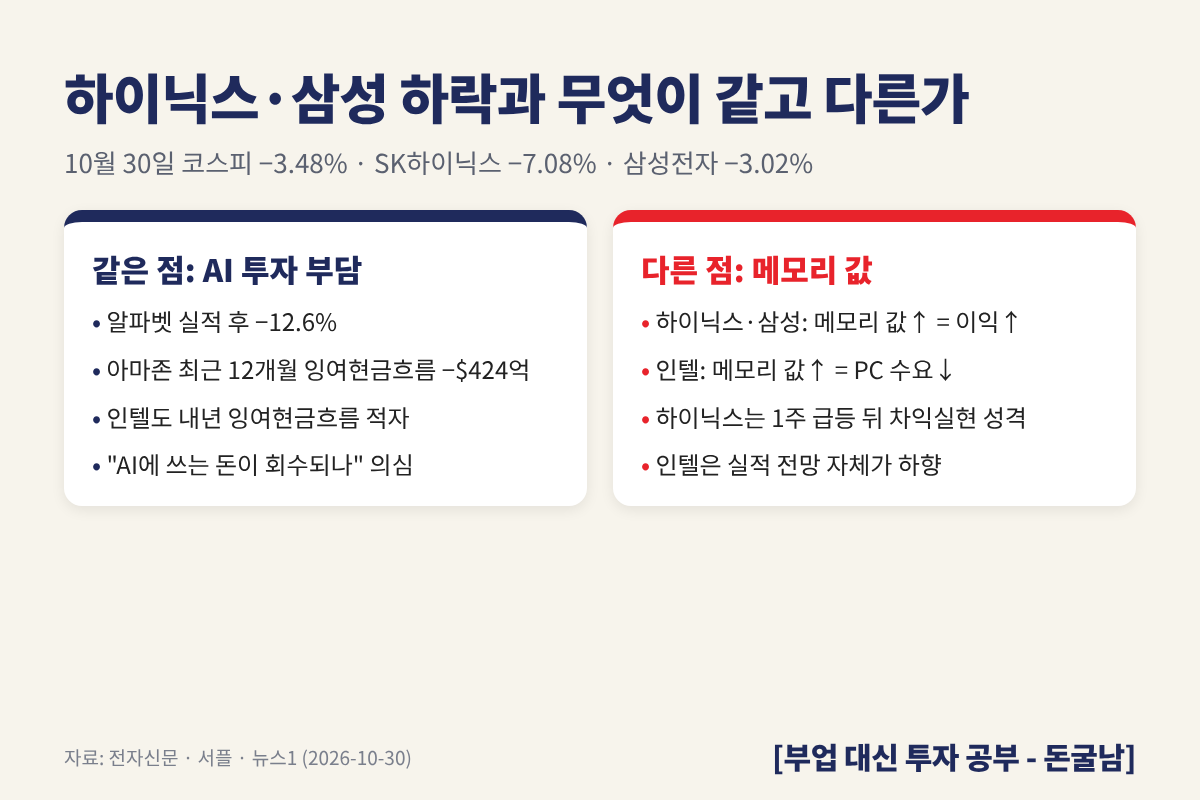
뿌리는 같지만, 가지는 다르다.
같은 점은 "AI에 쓰는 돈을 다시 벌 수 있느냐"는 의심이다.
10월 29일 실적을 낸 알파벳은 12.6% 떨어졌고, 아마존은 최근 12개월 잉여현금흐름이 424억 달러 적자로 나타났다.
AI 투자를 많이 할수록 현금이 빠져나간다는 숫자가 연달아 나오자, AI 관련 반도체 전체에 대한 투자심리가 꺾였다.
10월 30일 코스피는 3.48% 내린 5,730.74에 마감했고, SK하이닉스는 7.08%, 삼성전자는 3.02% 떨어졌다. 외국인은 1조 5,000억 원 넘게 팔았다.
인텔도 내년 현금흐름 적자를 예고하면서 같은 걱정의 한가운데 놓였다.
다른 점은 메모리 값이다.
메모리 값이 오르면 하이닉스와 삼성전자는 파는 값이 올라 이익이 늘지만, 인텔은 PC 수요가 줄어 손해를 본다.
또 하이닉스는 지난주 실적 발표 뒤 급등한 데 따른 차익실현 성격이 섞였지만, 인텔은 실적 전망 자체가 낮아졌다는 점에서 하락의 무게가 다르다.
이 흐름을 한 줄로 이어 보면?
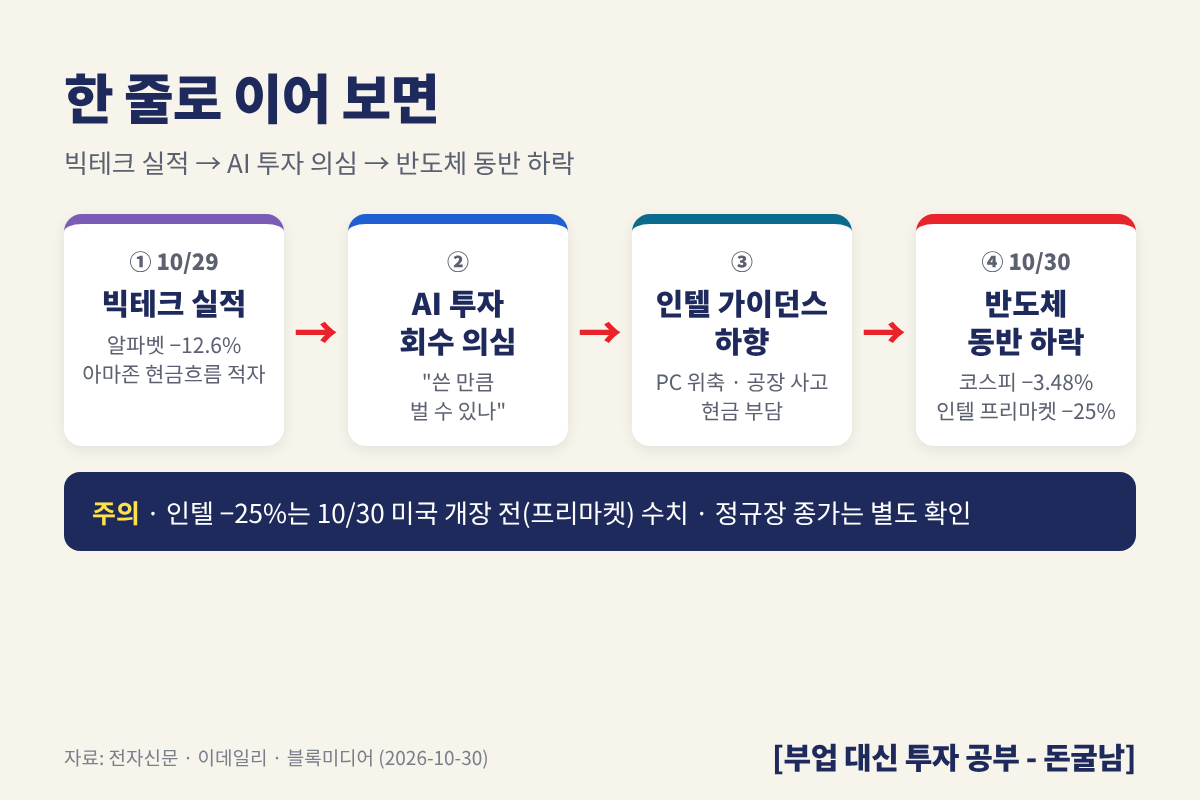
빅테크 실적 → AI 투자 회수에 대한 의심 → 인텔 가이던스 하향 → 반도체 동반 하락 순서다.
이 숫자는 따로 봐 둘 만하다. AI 데이터센터 매출은 인텔도 78% 늘었다.
AI 수요가 사라졌다기보다, 투자에 들어가는 돈과 회수 속도에 대한 걱정이 커진 것이다.
앞으로 무엇을 봐야 하나?

- 인텔 정규장 종가: 개장 전 −25%가 그대로 유지되는지 확인해야 한다.
- PC 출하 데이터: −12% 전망이 맞는지, 바닥이 언제인지가 인텔 실적의 핵심이다.
- 빅테크 설비투자 계획: AI 투자가 줄면 메모리 수요도 줄어든다. 하이닉스·삼성전자에는 이쪽이 더 중요하다.
자주 묻는 질문
Q. 가이던스(실적 전망)가 왜 실제 실적보다 중요한가?
A. 주가는 앞으로 벌 돈을 미리 반영한다. 이미 끝난 분기 실적은 대부분 예상 범위 안에 있지만, 다음 분기 전망은 새로운 정보라서 주가를 크게 움직인다.
Q. 메모리 값이 오르면 왜 인텔이 손해인가?
A. PC 한 대에 들어가는 메모리 원가가 오르면 PC 가격이 오르거나 제조사 마진이 줄어 PC가 덜 팔린다. PC용 CPU를 파는 인텔은 판매량이 줄어든다.
Q. 잉여현금흐름(FCF)이 적자라는 건 무슨 뜻인가?
A. 영업으로 번 현금에서 설비투자를 빼고도 남는 돈이 없다는 뜻이다. 적자가 이어지면 빚이나 주식 발행으로 돈을 마련해야 한다.
Q. 하이닉스와 삼성전자도 같은 이유로 계속 빠질까?
A. 빅테크의 AI 투자 계획이 줄어드는지가 관건이다. 메모리 값 상승 자체는 두 회사에 유리하므로 인텔과 같은 경로로 보기는 어렵다.
함께 보면 좋은 글
- SK하이닉스 실적 하나로 코스피가 6% 오른 이유 → [https://rollingcoin.tistory.com/95]
- 코스피 7개월 만에 최저, 예탁금·신용잔고로 본 시장 → [https://rollingcoin.tistory.com/93]
여러분은 이번 하락을 "AI 거품의 신호"로 보시나요, 아니면 "일시적인 숨 고르기"로 보시나요?
이 글은 공개된 보도를 정리한 것이며, 특정 종목의 매수나 매도를 권하지 않는다.
인텔 주가는 10월 30일 미국 개장 전(프리마켓) 기준이다.
출처
'경제' 카테고리의 다른 글
| 체코 원전 시공 협상이 깨진 이유와 원전주가 함께 빠진 까닭 (0) | 2026.10.30 |
|---|---|
| SK하이닉스 실적 하나로 코스피가 6% 오른 이유 (0) | 2026.10.28 |
| 룰라 당선에 브라질 주가 · 국채 · 헤알화가 동시에 떨어진 이유 (0) | 2026.10.27 |
| 코스피 7개월 만에 최저, 외국인 매도와 예탁금·신용잔고로 본 수급 분석 (10월 26일) (0) | 2026.10.27 |
| 애플 주가는 왜 계속 오를까? 4가지 이유와 반대 의견 (2026년 10월 기준) (0) | 2026.10.25 |

